Publicado originalmente: 19/02/2024 · Última revisión normativa: 10/09/2026
Guía actualizada para España: obligación legal, gestión del riesgo y condiciones de la póliza tras el Real Decreto 517/2024
Respuesta rápida: no todos los vuelos tienen la misma obligación de seguro
En España, desde la entrada en vigor del Real Decreto 517/2024, no es correcto afirmar ni que «todos los drones necesitan seguro» ni que «por debajo de 20 kg nunca hace falta». La obligación depende primero de la MTOM y, para UAS de menos de 20 kg, de la categoría y subcategoría de la operación.
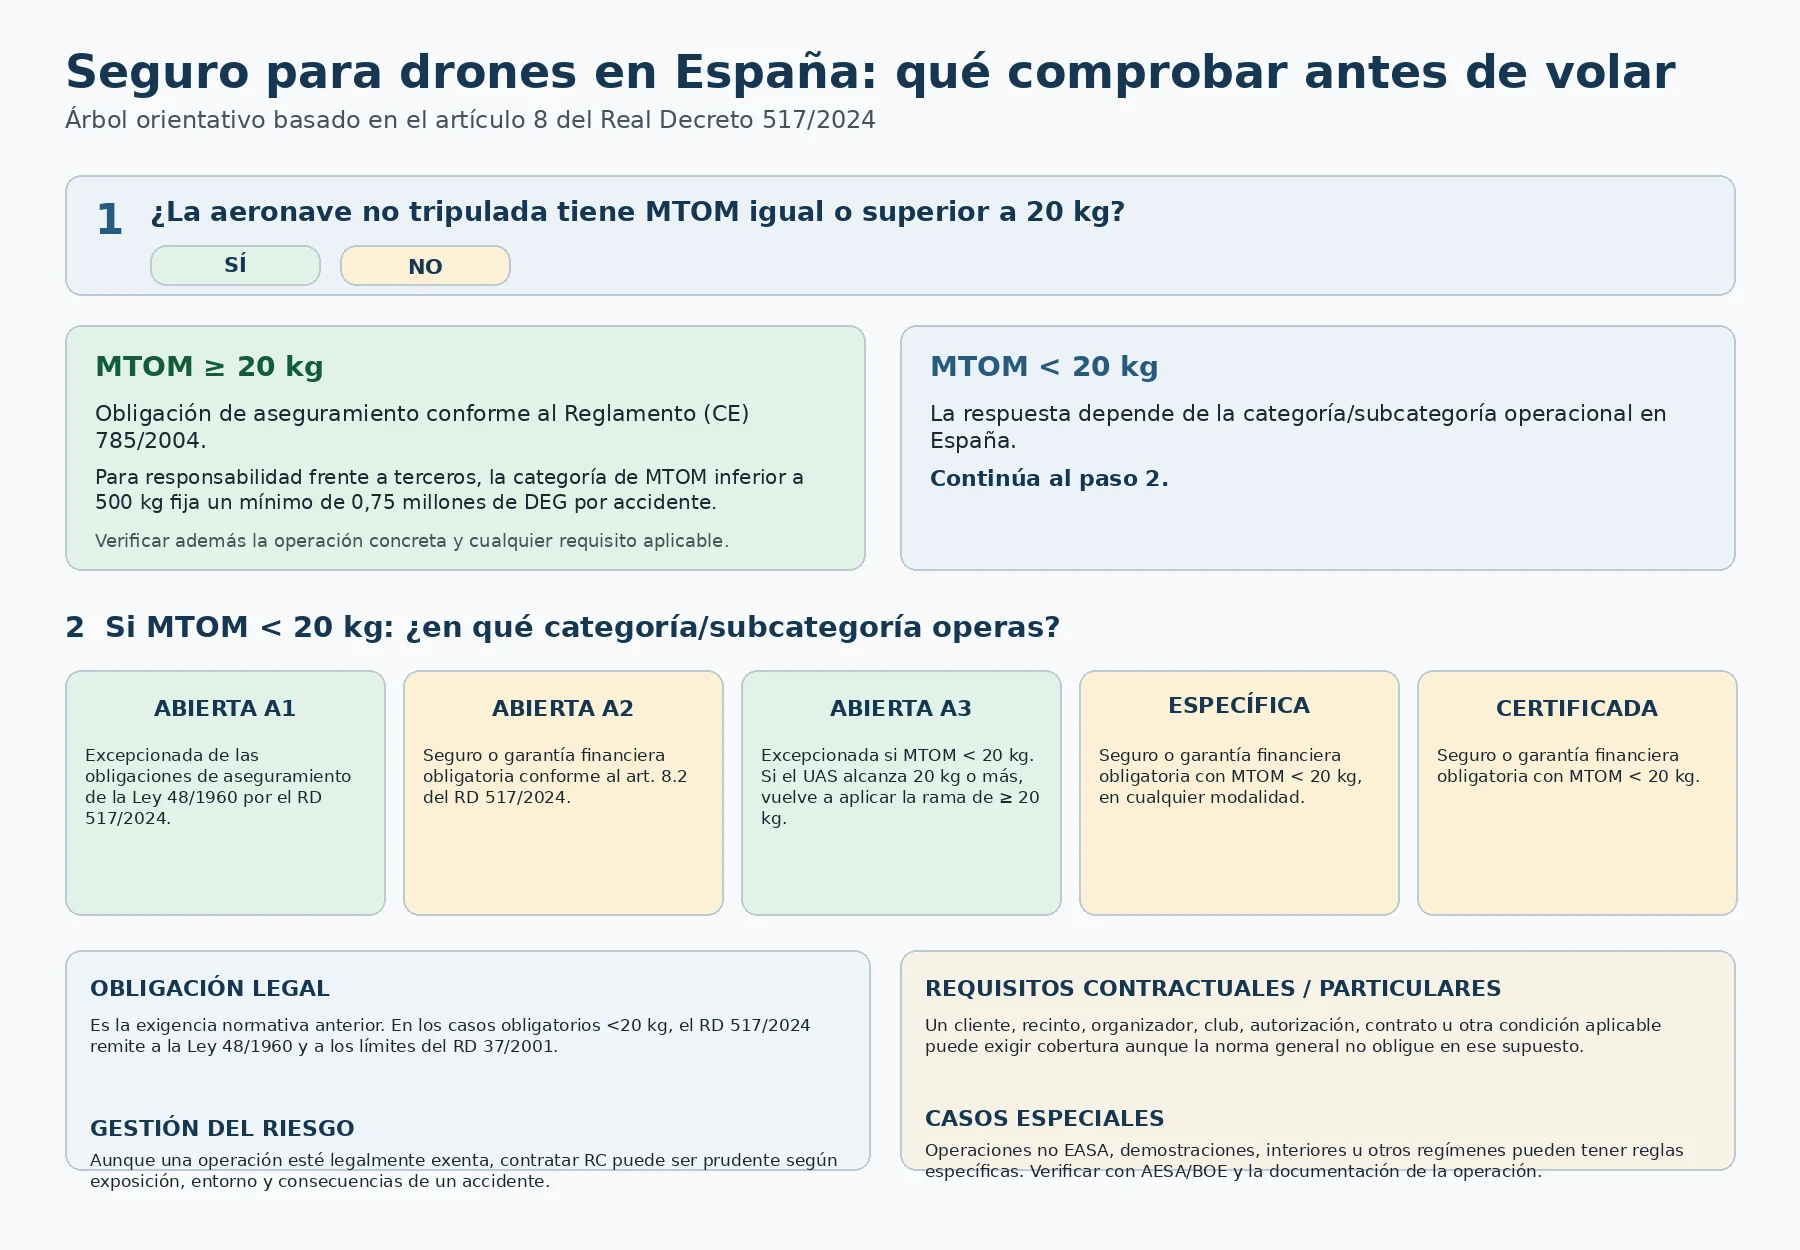
Con MTOM igual o superior a 20 kg, el operador debe estar asegurado conforme al Reglamento (CE) 785/2004. Con MTOM inferior a 20 kg, el artículo 8 del Real Decreto 517/2024 exige póliza o garantía financiera para operaciones en categoría abierta A2, en categoría específica —en cualquier modalidad— y en categoría certificada. El resto de operaciones con UAS de menos de 20 kg queda exceptuado de las obligaciones de aseguramiento de la Ley de Navegación Aérea; AESA resume expresamente entre esas excepciones las operaciones abiertas A1 y A3 con MTOM inferior a 20 kg.
Que una operación esté legalmente exceptuada no significa que volar sin cobertura sea siempre una buena decisión. La recomendación de asegurar un riesgo y la obligación jurídica son preguntas distintas.
La regla de los 20 kg: qué cambia realmente
El umbral de 20 kg conecta dos regímenes. Para UAS con MTOM igual o superior a 20 kg, el Real Decreto 517/2024 remite al Reglamento (CE) 785/2004. En su artículo 7, el reglamento europeo fija para aeronaves de la categoría de MTOM inferior a 500 kg una cobertura mínima frente a terceros de 0,75 millones de Derechos Especiales de Giro (DEG) por accidente.
Para UAS con MTOM inferior a 20 kg, España utiliza el régimen nacional definido en el artículo 8.2 del Real Decreto 517/2024 cuando la operación está en A2, específica o certificada. La norma remite a las responsabilidades civiles de los artículos 126 y 127 de la Ley 48/1960 y a los límites del Real Decreto 37/2001. Para aeronaves de hasta 500 kg, ese real decreto establece 220.000 DEG por aeronave y accidente para daños en la superficie.
Los DEG no son euros: son una unidad de cuenta del Fondo Monetario Internacional cuyo contravalor varía. Por eso este artículo conserva las cuantías legales en DEG y no publica una conversión fija que podría quedar desactualizada.
Categoría abierta: A1, A2 y A3 no reciben el mismo tratamiento
Si el UAS pesa menos de 20 kg y la operación se realiza en categoría abierta A1, el régimen actual la deja exceptuada de las obligaciones de aseguramiento previstas en la Ley 48/1960. Lo mismo ocurre en abierta A3 cuando la MTOM es inferior a 20 kg.
La diferencia importante es A2: con MTOM inferior a 20 kg, el artículo 8.2 del Real Decreto 517/2024 exige una póliza de seguro o una garantía financiera que cubra las responsabilidades civiles indicadas por la norma. Por tanto, usar únicamente el peso del dron para responder si hace falta seguro puede llevar a un resultado incorrecto.
También hay que evitar otra simplificación: A3 permite determinados UAS que pueden alcanzar masas superiores a 20 kg. En ese caso ya no estamos en la rama de «menos de 20 kg» y resulta aplicable el régimen que el Real Decreto 517/2024 vincula al Reglamento 785/2004.
Categoría específica y certificada
Para operaciones con UAS de MTOM inferior a 20 kg en categoría específica, el Real Decreto 517/2024 exige seguro o garantía financiera en cualquier modalidad. Esto abarca una categoría operacional definida por el marco europeo para operaciones que no cumplen las condiciones de la categoría abierta y cuyo riesgo requiere medidas adicionales.
Para operaciones de MTOM inferior a 20 kg en categoría certificada, el mismo artículo 8.2 también establece la obligación. Si la MTOM alcanza o supera 20 kg, vuelve a operar la regla del apartado 1 y la referencia al Reglamento 785/2004.
Este artículo no pretende resolver regímenes especiales de actividades o servicios no EASA, demostraciones aéreas, operaciones excluidas del ámbito general u otras situaciones particulares. En esos casos debe verificarse la norma específica y la documentación de la operación.
Obligación legal, recomendación y requisito contractual: tres capas distintas
La obligación legal responde a lo que exigen las normas aplicables al vuelo. Es la capa que determina el artículo 8 del Real Decreto 517/2024 junto con el Reglamento 785/2004, la Ley de Navegación Aérea y el Real Decreto 37/2001.
La gestión del riesgo es diferente. Un operador que vuela legalmente en una situación exceptuada puede decidir contratar responsabilidad civil porque un accidente todavía puede causar daños a personas o bienes. La exención de una obligación de aseguramiento no equivale a una declaración de «riesgo cero».
Por último están los requisitos contractuales o particulares. Un cliente, un organizador, un recinto, un club, una autorización, un contrato de servicios u otra relación privada puede exigir una cobertura determinada. Esa exigencia puede existir aunque el supuesto concreto esté exceptuado de la obligación general de aseguramiento de la Ley 48/1960.
Qué cubre normalmente la responsabilidad civil frente a terceros
El objetivo central de la responsabilidad civil aeronáutica frente a terceros es cubrir la responsabilidad del operador por daños causados a otras personas o a sus bienes como consecuencia de la operación, dentro de los límites y condiciones del contrato. El Reglamento 785/2004 describe la cobertura frente a terceros en términos de muerte, lesiones personales y daños materiales causados por accidentes dentro de su ámbito.
Esto no significa que una póliza de responsabilidad civil cubra automáticamente el propio dron, pérdida, robo, averías, sanciones o cualquier actividad imaginable. Las coberturas adicionales dependen del contrato. Tampoco debe darse por hecho que un seguro de hogar, una RC general o una póliza personal incluya operaciones con UAS: hay que leer expresamente el ámbito asegurado.
Qué revisar en una póliza antes de volar
Comprueba quién figura como asegurado y qué operador, aeronaves o actividades quedan cubiertos. La descripción de la actividad debe ser compatible con el uso real: recreativo, profesional, formación, inspección, fotografía, trabajos para terceros u otras operaciones declaradas.
Revisa el límite de cobertura y que alcance el mínimo legal aplicable cuando exista obligación. Comprueba también el ámbito territorial, las exclusiones, las condiciones relacionadas con categorías de operación o escenarios, y la franquicia si la póliza la contempla.
Verifica la vigencia para el vuelo concreto. El Real Decreto 517/2024 permite, en los supuestos de su artículo 8.2, que la póliza o garantía se establezca de forma continua para la actividad del operador o de forma individualizada para una operación o grupo de operaciones. AESA recuerda que debe existir cobertura adecuada para cada vuelo cuando sea exigible.
Si la cobertura procede de una federación, entidad deportiva, asociación, club u organización equivalente, comprueba que tu operación concreta esté realmente dentro de su alcance. El artículo 8.2 admite determinadas coberturas colectivas, pero no convierte cualquier pertenencia a una asociación en cobertura automática.
Tabla práctica: cuándo exige seguro el régimen general analizado
| MTOM / operación | Situación en España según RD 517/2024 | Referencia principal |
|---|---|---|
| MTOM ≥ 20 kg | Seguro obligatorio conforme al Reglamento (CE) 785/2004. | RD 517/2024 art. 8.1; Reg. 785/2004 |
| MTOM < 20 kg, abierta A1 | Exceptuada de las obligaciones de aseguramiento de la Ley 48/1960 en el régimen general. | RD 517/2024 art. 8.2 («resto»); AESA |
| MTOM < 20 kg, abierta A2 | Seguro o garantía financiera obligatoria. | RD 517/2024 art. 8.2.a |
| MTOM < 20 kg, abierta A3 | Exceptuada de las obligaciones de aseguramiento de la Ley 48/1960 en el régimen general. | RD 517/2024 art. 8.2 («resto»); AESA |
| MTOM < 20 kg, específica | Seguro o garantía financiera obligatoria en cualquier modalidad. | RD 517/2024 art. 8.2.b |
| MTOM < 20 kg, certificada | Seguro o garantía financiera obligatoria. | RD 517/2024 art. 8.2.c |
Casos que merecen una comprobación adicional
El Real Decreto 517/2024 contiene excepciones y regímenes que no conviene mezclar con la tabla general. Por ejemplo, su disposición adicional quinta exceptúa de las obligaciones de aseguramiento de la Ley 48/1960 las operaciones realizadas íntegramente en espacios interiores y determinadas aeronaves no tripuladas ancladas que están excluidas del ámbito del propio real decreto.
Las demostraciones aéreas tienen reglas específicas de cobertura. Las actividades o servicios no EASA también pueden estar sometidos a disposiciones particulares. Si el vuelo no encaja limpiamente en el régimen general de categorías EASA descrito aquí, la respuesta prudente es consultar la norma específica y la información vigente de AESA.
Antes de despegar: una comprobación de cinco minutos
Identifica la MTOM del UAS y la categoría/subcategoría real de la operación. No decidas por el precio del dron, por si el vuelo es «profesional» o «recreativo», ni solo por el peso.
Si el seguro es obligatorio, confirma que la cobertura está vigente para ese vuelo y que el límite cumple el régimen aplicable. Después revisa actividad, territorio, exclusiones y franquicia.
Si la operación está legalmente exceptuada, valora el riesgo real y comprueba si un cliente, recinto, club o contrato exige seguro de todos modos. Y, si pretendes usar una póliza general o personal, exige confirmación contractual de que las operaciones con UAS están incluidas.
Conclusión editorial
El Real Decreto 517/2024 cambió de forma importante la conversación sobre el seguro de drones en España. La pregunta correcta ya no es «¿mi dron pesa menos de 20 kg?», sino «¿qué MTOM tiene y en qué categoría/subcategoría voy a operar?».
Para el régimen general: a partir de 20 kg se aplica la obligación vinculada al Reglamento 785/2004; por debajo de 20 kg, A2, específica y certificada exigen cobertura, mientras que el resto de operaciones queda exceptuado de las obligaciones de aseguramiento de la Ley 48/1960. Esa exención legal no impide que asegurar el riesgo sea recomendable o que un contrato concreto lo exija.
La normativa y las condiciones de las pólizas pueden cambiar. Antes de operar, comprueba la versión vigente de las fuentes oficiales y tu contrato de seguro. Este artículo es información editorial general y no sustituye asesoramiento jurídico ni asegurador adaptado a un caso concreto.
Preguntas frecuentes
¿Todos los drones necesitan seguro de responsabilidad civil en España?
No. El régimen general vigente distingue por MTOM y por categoría/subcategoría. El RD 517/2024 exige seguro para UAS con MTOM igual o superior a 20 kg conforme al Reglamento 785/2004; por debajo de 20 kg lo exige en abierta A2, específica y certificada, y exceptúa el resto de operaciones de las obligaciones de aseguramiento de la Ley 48/1960.
¿Un dron de menos de 20 kg puede necesitar seguro obligatorio?
Sí. Con MTOM inferior a 20 kg, el artículo 8.2 del RD 517/2024 exige póliza o garantía financiera en categoría abierta A2, en categoría específica en cualquier modalidad y en categoría certificada.
¿En categoría abierta A1 o A3 hace falta seguro?
En el régimen general español, las operaciones A1 y A3 con UAS de MTOM inferior a 20 kg están exceptuadas de las obligaciones de aseguramiento de la Ley 48/1960. Si la MTOM alcanza 20 kg o más, se aplica el régimen del Reglamento 785/2004. Además, pueden existir requisitos contractuales o particulares independientes de esa exención.
¿Qué cobertura mínima se aplica a un UAS de 20 kg o más?
El RD 517/2024 remite al Reglamento (CE) 785/2004. Su artículo 7 fija para la categoría de aeronaves con MTOM inferior a 500 kg una cobertura mínima frente a terceros de 0,75 millones de DEG por accidente. Debe comprobarse el régimen aplicable a la aeronave y operación concretas.
¿Qué límite se usa para operaciones obligadas con UAS de menos de 20 kg?
El artículo 8.2 del RD 517/2024 remite a los límites del RD 37/2001. Para daños en la superficie y aeronaves de hasta 500 kg, su artículo 4 establece 220.000 DEG por aeronave y accidente.
¿Puede servir un seguro de un club o federación?
Puede servir si cumple las condiciones del artículo 8.2 del RD 517/2024 y cubre efectivamente las responsabilidades civiles derivadas de la operación. Debe verificarse que el vuelo concreto esté dentro del alcance de la póliza o garantía colectiva.
¿Tengo que contratar una póliza anual?
No necesariamente en los supuestos regulados por el artículo 8.2 del RD 517/2024. La cobertura puede establecerse de forma continua para la actividad del operador o de forma individualizada para una operación o grupo de operaciones. Lo esencial es que exista la cobertura exigible para el vuelo.
Fuentes y referencias
- BOE / Ministerio de la Presidencia, Justicia y Relaciones con las Cortes — Real Decreto 517/2024, de 4 de junio, por el que se desarrolla el régimen jurídico para la utilización civil de sistemas de aeronaves no tripuladas (UAS). BOE 5 de junio de 2024; en vigor desde 25 de junio de 2024. Consulta: 2026-09-10. Sostiene: Artículo 8: seguro mínimo. MTOM ≥20 kg: Reglamento 785/2004. MTOM <20 kg: obligación en abierta A2, específica y certificada; el resto queda exceptuado. También admite póliza continua o por operación/grupo y cobertura mediante determinadas entidades.
- AESA — Normativa de UAS/drones. Página oficial vigente consultada en 2026. Consulta: 2026-09-10. Sostiene: Resumen operativo oficial español del artículo 8 del RD 517/2024; identifica A1 y A3 <20 kg como excepcionadas y recuerda que debe existir cobertura adecuada para cada vuelo cuando sea exigible.
- BOE — Ley 48/1960, de 21 de julio, sobre Navegación Aérea (texto consolidado). Texto consolidado; consulta 2026-09-10. Consulta: 2026-09-10. Sostiene: Arts. 119, 126 y 127: responsabilidad/indemnización por daños en superficie y objeto/obligatoriedad de seguros aéreos; base a la que remite el RD 517/2024 para operaciones <20 kg obligadas.
- BOE — Real Decreto 37/2001, de 19 de enero, por el que se actualiza la cuantía de las indemnizaciones por daños previstas en la Ley 48/1960. 19 de enero de 2001; texto consolidado. Consulta: 2026-09-10. Sostiene: Artículo 4: límite de 220.000 DEG por aeronave y accidente para daños en superficie en aeronaves de hasta 500 kg, referencia usada por el RD 517/2024 para el régimen nacional aplicable.
- EUR-Lex / Unión Europea — Regulation (EC) No 785/2004 on insurance requirements for air carriers and aircraft operators. 21 de abril de 2004; versión consolidada vigente disponible desde 30-07-2020. Consulta: 2026-09-10. Sostiene: Requisitos mínimos de seguro. Art. 7: para responsabilidad frente a terceros, categoría <500 kg: 0,75 millones de DEG. El RD 517/2024 lo hace aplicable en España a UAS con MTOM ≥20 kg.
- EUR-Lex / Unión Europea — Commission Implementing Regulation (EU) 2019/947 on the rules and procedures for the operation of unmanned aircraft. 24 de mayo de 2019; versión consolidada 01-05-2025 consultada. Consulta: 2026-09-10. Sostiene: Marco operacional europeo de categorías abierta, específica y certificada. Art. 14.2(d): el registro contempla número de póliza si el seguro es exigido por Derecho de la Unión o nacional; no crea por sí solo una obligación universal para todo UAS.
- EASA — Easy Access Rules for Unmanned Aircraft Systems – Revision from June 2026. Revisión junio de 2026. Consulta: 2026-09-10. Sostiene: Marco europeo actualizado y enfoque basado en riesgo de las categorías abierta, específica y certificada.
- EASA — Do I need insurance?. Última actualización indicada por EASA: 14-10-2020. Consulta: 2026-09-10. Sostiene: Regla europea general: seguro para drones por encima de 20 kg y advertencia de que los Estados pueden imponer requisitos para masas inferiores; remite a normativa nacional.
Sigue leyendo
- Normativa europea para drones en 2026: qué revisar antes de volar
- Placas identificativas para drones en 2026: qué identificación exige realmente la normativa
- Drones, privacidad e imágenes: qué debes comprobar antes de grabar y publicar
- Cómo elegir tu primer dron en 2026: compra por necesidad, no por marketing
0 comentarios